Garant staan voor een hypotheek: wat houdt dat in?
Een familielid of vriend helpen bij de aankoop van een woning kan op verschillende manieren. Een daarvan is garant staan voor de hypothecaire lening. Dat lijkt misschien een formaliteit, maar als garant verbind je je ertoe om in bepaalde omstandigheden de lening mee terug te betalen. Dat kan grote financiële gevolgen hebben. Lees daarom goed na wat je precies ondertekent en laat je zo nodig adviseren vóór je een verbintenis aangaat.
Wat betekent garant staan voor een hypotheek?
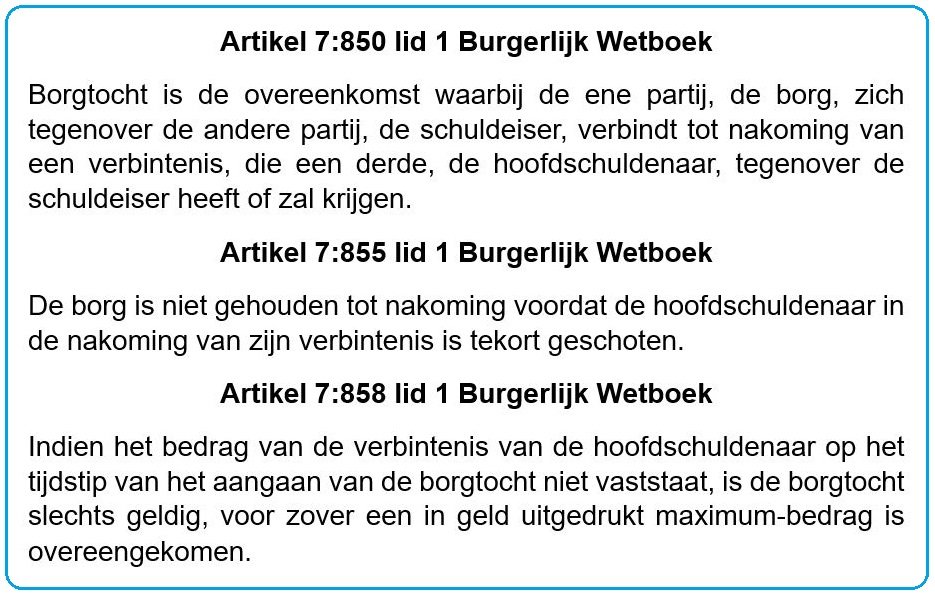
Wie garant staat, belooft aan de kredietgever dat hij of zij de betalingsverplichtingen zal nakomen als de kredietnemer dat niet doet. De bank kan een garantie vragen wanneer ze vindt dat de aanvrager onvoldoende financiële zekerheid biedt, bijvoorbeeld door een beperkt inkomen, weinig eigen middelen of een onzekere werksituatie.
De precieze gevolgen hangen af van de overeenkomst. In sommige gevallen kan de kredietgever de garant aanspreken zodra de kredietnemer betalingsproblemen heeft. De overeenkomst kan ook bepalen dat de garant hoofdelijk aansprakelijk is. Dat kan betekenen dat de bank het volledige verschuldigde bedrag bij de garant kan opeisen, en niet alleen een vooraf afgesproken deel.
Garant staan is niet hetzelfde als medeontlener zijn
Een garant en een medeontlener nemen niet automatisch dezelfde rol op zich. Een medeontlener sluit de lening samen met de andere kredietnemer af en is vanaf het begin mee verantwoordelijk voor de terugbetaling. Een garant verbindt zich doorgaans om tussen te komen wanneer de kredietnemer zijn verplichtingen niet nakomt.
De benamingen en gevolgen kunnen in de praktijk verschillen naargelang de contracten. Kijk dus niet alleen naar de gebruikte term, maar vooral naar de bepalingen over aansprakelijkheid, opeisbaarheid en de duur van de verbintenis.
Welke risico’s zijn er voor de garant?
- Je kan moeten terugbetalen: als de kredietnemer niet betaalt, kan de bank je aanspreken volgens de voorwaarden van de garantie.
- De schuld kan aanzienlijk zijn: het kan gaan om meer dan alleen achterstallige maandaflossingen. Ook interesten en bepaalde kosten kunnen in aanmerking komen, afhankelijk van de overeenkomst.
- Je eigen financiële plannen kunnen moeilijker worden: een bestaande garantstelling kan meewegen wanneer je later zelf krediet aanvraagt. De kredietgever beoordeelt dan je financiële situatie en eventuele verbintenissen.
- De verbintenis eindigt niet noodzakelijk vanzelf: de garantie kan blijven bestaan tot de lening volledig is terugbetaald, tenzij de overeenkomst of een latere afspraak anders bepaalt.
- Een relatiebreuk of conflict verandert de overeenkomst niet automatisch: persoonlijke omstandigheden beëindigen een ondertekende garantie niet vanzelf.
Welke vragen stel je vóór je tekent?
Vraag de kredietgever om duidelijk uit te leggen waarvoor je precies garant staat. Controleer onder meer:
- Welk maximumbedrag door de garantie wordt gedekt.
- Of je alleen aansprakelijk bent voor een bepaald deel of mogelijk voor de volledige schuld.
- Wanneer de bank je mag aanspreken en welke stappen eerst aan de kredietnemer worden gericht.
- Of interesten, kosten en eventuele andere bedragen mee onder de garantie vallen.
- Hoe lang de garantie loopt en onder welke voorwaarden ze kan eindigen.
- Of wijzigingen aan de lening ook gevolgen kunnen hebben voor jouw verbintenis.
Vraag ook een kopie van alle relevante documenten en neem voldoende tijd om ze te laten nalezen. Een mondelinge uitleg vervangt de geschreven overeenkomst niet.
Een woning als waarborg geven is iets anders
Bij een persoonlijke garantie verbind je je met je vermogen om de schuld te helpen terugbetalen. Soms stelt iemand in plaats daarvan een eigen woning of ander vastgoed als waarborg. Dat kan bijvoorbeeld via een hypotheek op dat vastgoed. Dat is een afzonderlijke juridische verbintenis en kan ertoe leiden dat het betrokken goed wordt aangesproken als de lening niet wordt terugbetaald.
Laat daarom precies uitleggen of je een persoonlijke garantie, een hypotheek op je eigen eigendom of een andere vorm van zekerheid ondertekent. Die constructies hebben niet dezelfde gevolgen.
Kan je de garantie beperken?
Dat kan soms, maar het hangt af van wat de kredietgever aanvaardt en van de afspraken in de overeenkomst. Bespreek bijvoorbeeld of een maximumbedrag, een beperkte looptijd of een duidelijk omschreven deel van de lening mogelijk is. Ga er niet van uit dat een beperking geldt zolang ze niet schriftelijk is vastgelegd en correct in de documenten staat.
Conclusie
Garant staan voor een hypotheek kan iemand helpen om een woning te kopen, maar het is geen vrijblijvende gunst. Je kan financieel verantwoordelijk worden wanneer de kredietnemer niet betaalt, en de gevolgen kunnen ook je eigen toekomstige plannen beïnvloeden. Begrijp daarom elke bepaling, beoordeel of je de mogelijke terugbetaling zelf zou kunnen dragen en vraag onafhankelijk juridisch of financieel advies als iets onduidelijk is. De concrete rechten en verplichtingen hangen altijd af van de ondertekende overeenkomst en de toepasselijke Belgische wetgeving.
Veelgestelde vragen over garant staan voor een hypotheek in België
- Wat betekent het om garant te staan voor een hypotheek?
- Wanneer vraagt een bank iemand om garant te staan voor een hypothecaire lening?
- Ben ik als garant aansprakelijk voor de volledige hypotheekschuld?
- Wat gebeurt er als de kredietnemer de maandelijkse aflossingen niet meer betaalt?
- Kan garant staan voor een hypotheek mijn kansen op een eigen lening beïnvloeden?
- Hoe lang blijf ik garant voor een hypothecaire lening?
- Kan ik mijn garantie voor een hypotheek later stopzetten?
- Wat is het verschil tussen garant staan en medeontlener zijn?
- Kan ik de aansprakelijkheid of het maximumbedrag van mijn garantie laten beperken?
Wat betekent het om garant te staan voor een hypotheek?
Garant staan voor een hypotheek betekent dat je aan de kredietgever belooft om de lening geheel of gedeeltelijk terug te betalen als de kredietnemer zijn betalingsverplichtingen niet nakomt. Hoe ver die verantwoordelijkheid precies gaat, hangt af van wat er in de overeenkomst staat: soms ben je aansprakelijk voor een maximumbedrag, terwijl je in andere gevallen mogelijk voor een groter deel van de schuld kan worden aangesproken. Lees de voorwaarden daarom goed na vóór je tekent en laat ze bij twijfel toelichten door een onafhankelijk expert.
Wanneer vraagt een bank iemand om garant te staan voor een hypothecaire lening?
Een bank vraagt soms iemand om garant te staan wanneer de kandidaat-kredietnemer volgens haar onvoldoende financiële zekerheid biedt om de hypothecaire lening alleen aan te gaan. Dat kan bijvoorbeeld het geval zijn bij een beperkt of onzeker inkomen, weinig eigen middelen, een korte professionele loopbaan of een hoge verhouding tussen de maandelijkse afbetalingen en het inkomen. Met een garant krijgt de bank extra zekerheid dat de lening wordt terugbetaald als de kredietnemer zijn verplichtingen niet nakomt. De bank beoordeelt zowel de financiële situatie van de kredietnemer als die van de kandidaat-garant; de voorwaarden en mogelijke aansprakelijkheid staan in de overeenkomst.
Ben ik als garant aansprakelijk voor de volledige hypotheekschuld?
Niet noodzakelijk: of je als garant aansprakelijk bent voor de volledige hypotheekschuld, hangt af van wat er precies in de overeenkomst staat. Ben je hoofdelijk borg, dan kan de kredietgever je mogelijk aanspreken voor het volledige openstaande bedrag, inclusief eventuele interesten en kosten. De garantie kan ook beperkt zijn tot een maximumbedrag of een bepaald deel van de lening. Lees daarom de voorwaarden zorgvuldig na en vraag vóór je tekent juridisch advies als de draagwijdte niet duidelijk is.
Wat gebeurt er als de kredietnemer de maandelijkse aflossingen niet meer betaalt?
Als de kredietnemer de maandelijkse aflossingen niet meer betaalt, zal de kredietgever doorgaans eerst de achterstand proberen te regelen met de kredietnemer. Blijft betaling uit, dan kan de bank jou als garant aanspreken volgens de voorwaarden van de overeenkomst. Afhankelijk van wat je hebt ondertekend, kan je moeten instaan voor de achterstallige bedragen, bijkomende interesten en kosten, of mogelijk voor een groter deel van de openstaande schuld. Lees daarom de garantie zorgvuldig na en vraag juridisch advies als je niet zeker weet waarvoor je precies aansprakelijk bent.
Kan garant staan voor een hypotheek mijn kansen op een eigen lening beïnvloeden?
Ja, garant staan voor een hypotheek kan invloed hebben op je kansen om later zelf een lening te krijgen. Een kredietgever kan die verbintenis mee opnemen in de beoordeling van je financiële situatie, omdat je mogelijk moet tussenkomen als de kredietnemer niet betaalt. Daardoor kan het bedrag dat je zelf kunt lenen lager uitvallen of kan je aanvraag extra vragen oproepen. Hoe zwaar dat doorweegt, hangt af van de voorwaarden van de garantie, je inkomen, je andere financiële verplichtingen en de beoordeling van de kredietgever. Bespreek dit vooraf met je bank en lees de garantieovereenkomst zorgvuldig na.
Hoe lang blijf ik garant voor een hypothecaire lening?
Hoe lang je garant blijft voor een hypothecaire lening, hangt af van de voorwaarden in de overeenkomst die je hebt ondertekend. Vaak blijft de garantie gelden tot de lening volledig is terugbetaald, maar er kan ook een einddatum of andere beëindigingsvoorwaarde zijn afgesproken. De garantie stopt niet noodzakelijk automatisch wanneer de kredietnemer verhuist of de woning verkoopt. Vraag de kredietgever om schriftelijke bevestiging zodra je denkt dat je verbintenis kan eindigen, en laat de overeenkomst nakijken als de voorwaarden niet duidelijk zijn.
Kan ik mijn garantie voor een hypotheek later stopzetten?
Een garantie voor een hypotheek kan je doorgaans niet zomaar eenzijdig stopzetten zodra je die hebt ondertekend. Ze blijft meestal gelden volgens de voorwaarden en looptijd in de overeenkomst, vaak tot de lening is terugbetaald. Soms kan de kredietgever wel instemmen met een vrijgave, bijvoorbeeld wanneer de kredietnemer voldoende financiële draagkracht heeft of een andere waarborg aanbiedt. Vraag de bank om de voorwaarden schriftelijk te bevestigen en laat je overeenkomst nakijken voordat je stappen onderneemt; de precieze mogelijkheden hangen af van wat je hebt ondertekend.
Wat is het verschil tussen garant staan en medeontlener zijn?
Wie garant staat, belooft volgens de afspraken in de overeenkomst om tussen te komen als de kredietnemer zijn hypotheek niet terugbetaalt. Een medeontlener sluit de lening samen met de andere kredietnemer af en is vanaf het begin mee verantwoordelijk voor de terugbetaling. De precieze gevolgen hangen af van de contractvoorwaarden: lees daarom goed na waarvoor je aansprakelijk bent en wanneer de kredietgever je kan aanspreken.
Kan ik de aansprakelijkheid of het maximumbedrag van mijn garantie laten beperken?
Ja, je kunt aan de kredietgever vragen om je garantie te beperken tot een maximumbedrag, een bepaald deel van de lening of een afgesproken periode. Of dat mogelijk is, hangt af van de kredietgever en de gemaakte afspraken. Zorg ervoor dat elke beperking duidelijk in de overeenkomst staat vóór je tekent: mondelinge afspraken volstaan niet. Laat de documenten bij twijfel nakijken door een juridisch of financieel adviseur.